Para empresas
Antes de comprar créditos, entiende qué estás comprando.
Un crédito de carbono es el final de una historia: una tierra, una actividad, mediciones, verificación y registro. Ayudamos a tu empresa a ver esa historia antes de decidir, y a contarla con fundamento después.
El recorrido del crédito
De la tierra a tu informe, en cuatro pasos.
Es el mismo ciclo completo de la portada, visto desde el lado de quien compra. Cada paso deja un rastro que tu empresa puede comprobar.
 1
En la tierra
Un productor cambia el manejo, restaura o conserva una zona. El proyecto define qué se va a medir.
 2
Medido y verificado
Mediciones sobre el terreno y por imagen. Un verificador independiente comprueba los números.
 3
Emitido y registrado
Cada crédito recibe un número propio en un registro público, vinculado al proyecto de origen.
 4
Usado por la empresa
Al compensar, el crédito se retira de circulación a nombre de tu empresa y no puede volver a usarse.
1 crédito = 1 tonelada de CO₂ equivalente retenida, reducida o eliminada, según una metodología con medición, reporte y verificación. Fuente: Ley brasileña 15.042/2024, art. 2
El origen
Primero, miramos la finca entera.
Partimos de la superficie total y de cómo se reparte hoy. Cada zona tiene una historia distinta, y de ahí nace el origen de cualquier crédito, para quien tiene la tierra y para quien compra.
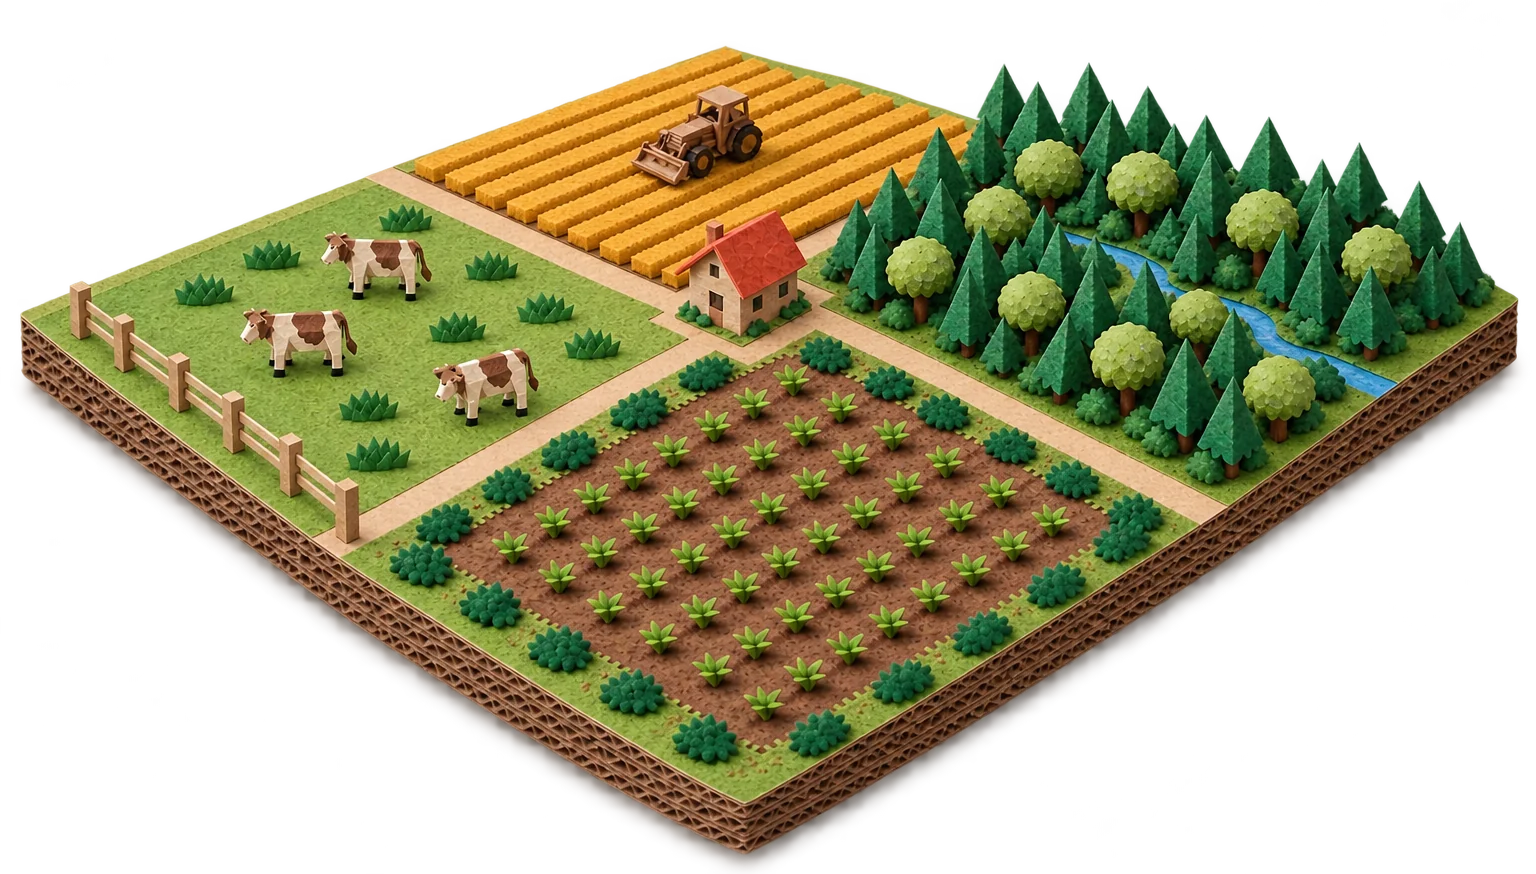
- 1
Cultivo
Zona destinada a cultivos.
- 2
Pastos
Zona dedicada a la ganadería.
- 3
En recuperación
Tramo en el que el suelo o la vegetación necesitan recuperarse.
- 4
Vegetación conservada
Zona que mantiene la vegetación autóctona.
Línea discontinua: límite ilustrativo de la finca
Cada zona necesita un análisis. Ninguna genera créditos automáticamente.
Esquema ilustrativo, sin escala ni porcentajes. No representa una finca real.
Preguntas que respondemos contigo
Seis preguntas antes de firmar.
¿De dónde viene?
Dónde está el proyecto, quién tiene los derechos sobre la tierra y quiénes son las personas implicadas.
¿Qué hace el proyecto?
Restauración, conservación o cambio de manejo: qué actividad genera el resultado y por qué no ocurriría sin el proyecto.
¿Qué evidencias hay?
Metodología aplicada, mediciones, informes de verificación y documentos públicos disponibles.
¿Se ha emitido y registrado?
La diferencia entre crédito emitido, crédito futuro y simple estimación. Cada uno tiene un riesgo distinto.
¿Qué riesgos tiene?
Permanencia, incendios, disputas por la tierra, reputación y qué pasa si algo sale mal.
¿Qué podemos afirmar?
Cómo comunicar la compra con fundamento, sin prometer neutralidad ni beneficios que los documentos no respaldan.
Tipos de crédito
No todo lo que se llama «crédito» es lo mismo.
Antes de comparar precios, compara la fase. Cambia el riesgo, los plazos y lo que tu empresa puede decir.
Crédito emitido
Ya ha pasado la verificación y tiene número en el registro. Puede usarse (retirarse) para compensar emisiones.
Crédito futuro
Compra anticipada de créditos que aún tienen que generarse y verificarse. Ayuda a sacar adelante proyectos, pero puede retrasarse o no llegar a confirmarse.
Estimación
Cálculo de lo que un proyecto podría generar. Útil para planificar, nunca para afirmar resultados.
Cómo trabajamos con tu empresa
Del objetivo a la comunicación, sin atajos.
 1
Objetivo
Qué quiere compensar tu empresa, por qué, en qué plazo y para qué público.
 2
Criterios
Tipo de proyecto, región, fase del crédito y documentos mínimos exigidos.
 3
Origen y documentos
Te mostramos el origen de los créditos con documentos, riesgos y lo que aún falta por confirmar.
 4
Decisión y mensaje
Un contrato claro y la revisión de lo que la empresa va a comunicar, antes de publicarlo.
ESG y compras
Criterios claros para decisiones que exigen rendir cuentas.
Ordenamos información, criterios y responsabilidades para que compras, informes y comunicación cuenten la misma historia.
- Criterios de selección de proyectos y proveedores
- Organización de documentos y evidencias
- Revisión de mensajes ambientales antes de publicarlos
- Beneficios más allá del carbono —suelo, agua y hábitats— tratados con indicadores propios, sin atribuirlos automáticamente al crédito
Lo que no hacemos
- Vender un sello genérico de «empresa sostenible»
- Presentar una estimación como resultado verificado
- Prometer neutralidad sin respaldo documental
Preguntas frecuentes
Lo que suelen preguntar las empresas.
¿Comprar créditos convierte a mi empresa en «neutra en carbono»?
No por sí solo. Un crédito compensa emisiones que la empresa no ha podido evitar. Afirmar la neutralidad exige un inventario de emisiones, un esfuerzo real de reducción y documentos que lo respalden. Te ayudamos a elegir palabras que los documentos puedan sostener.
¿Cómo sé que el crédito no se ha vendido dos veces?
Cada crédito emitido tiene un número propio en el registro del programa. Cuando tu empresa lo usa, se retira de circulación a su nombre, y ese registro puede consultarse.
¿Qué diferencia hay entre el mercado voluntario y el regulado en Brasil?
La Ley 15.042/2024 creó el Sistema Brasileño de Comercio de Emisiones (SBCE), el mercado regulado. El mercado voluntario sigue existiendo para las empresas que compensan por decisión propia. Las reglas de cada uno son distintas, y conviene comprobar en cuál encaja tu compra.
Fuente: Ley brasileña 15.042/2024
¿Merece la pena comprar créditos futuros?
Puede merecerla, si la empresa entiende el riesgo: el crédito aún no existe y depende de que el proyecto se ejecute y se verifique. El contrato debe decir qué pasa si la entrega se retrasa o no se confirma.
¿Cuánto cuesta un crédito?
Depende del tipo de proyecto, la fase, el volumen y el mercado. No publicamos tarifas: cada propuesta muestra origen, fase y condiciones, para que la comparación sea justa.
¿Estás valorando una compra de créditos?
Cuéntanos el objetivo de tu empresa y el plazo de la decisión. Te indicamos qué comprobar primero.