Pour les entreprises
Avant d’acheter des crédits, comprenez ce que vous achetez.
Un crédit carbone est le bout d’une histoire : une terre, une activité, des mesures, une vérification et un enregistrement. Nous aidons votre entreprise à voir cette histoire avant de décider, puis à la raconter sur des bases solides.
Nous voulons rapprocher des entreprises de toutes tailles des projets carbone, avec un accompagnement clair et les informations nécessaires pour décider.
Le côté nature
Ce que votre entreprise peut soutenir.
En achetant les crédits d’un projet, l’entreprise soutient le travail mené sur cette terre. Ce que chaque projet apporte dépend de sa méthodologie et de sa vérification.
Lié à un lieu réel
Chaque crédit provient d’une zone dont la localisation, l’activité et les responsables sont connus. Votre entreprise sait d’où il vient.
Préserver ce qui est debout
Certains projets protègent une végétation native existante et vérifient, au fil des ans, qu’elle est toujours là.
Aider la terre à se reconstituer
Certains projets plantent ou accompagnent la régénération de zones dégradées, avec un suivi dans le temps.
Du carbone dans la végétation et le sol
Les plantes et un sol bien géré peuvent stocker du carbone. Seules la mesure et la vérification disent combien a été stocké.
L’eau et la vie autour
Une végétation entretenue peut aider à protéger le sol, l’eau et les habitats. Ce sont des bénéfices associés, que tous les projets ne mesurent pas.
Des preuves à suivre
Cartes, images, rapport de vérification et registre public : de quoi vérifier avant et communiquer sur des bases solides ensuite.
Acheter des crédits n’efface pas les émissions de l’entreprise et ne remplace pas leur réduction. La contribution dépend de la qualité et des résultats du projet.
Le parcours du crédit
De la terre à votre rapport, en quatre étapes.
C’est le même cycle complet qu’en page d’accueil, vu du côté de l’acheteur. Chaque étape laisse une trace que votre entreprise peut vérifier.
 1
Sur le terrain
Un exploitant change ses pratiques, restaure ou préserve une zone. Le projet définit ce qui sera mesuré.
 2
Mesuré et vérifié
Mesures sur le terrain et par imagerie. Un vérificateur indépendant contrôle les chiffres.
 3
Émis et enregistré
Chaque crédit reçoit un numéro unique dans un registre public, rattaché à son projet d’origine.
 4
Utilisé par l’entreprise
Lors de la compensation, le crédit est retiré de la circulation au nom de votre entreprise et ne peut plus être utilisé.
1 crédit = 1 tonne d’équivalent CO₂ retenue, réduite ou retirée, selon une méthodologie avec mesure, déclaration et vérification. Source : loi brésilienne 15.042/2024, art. 2
L’origine
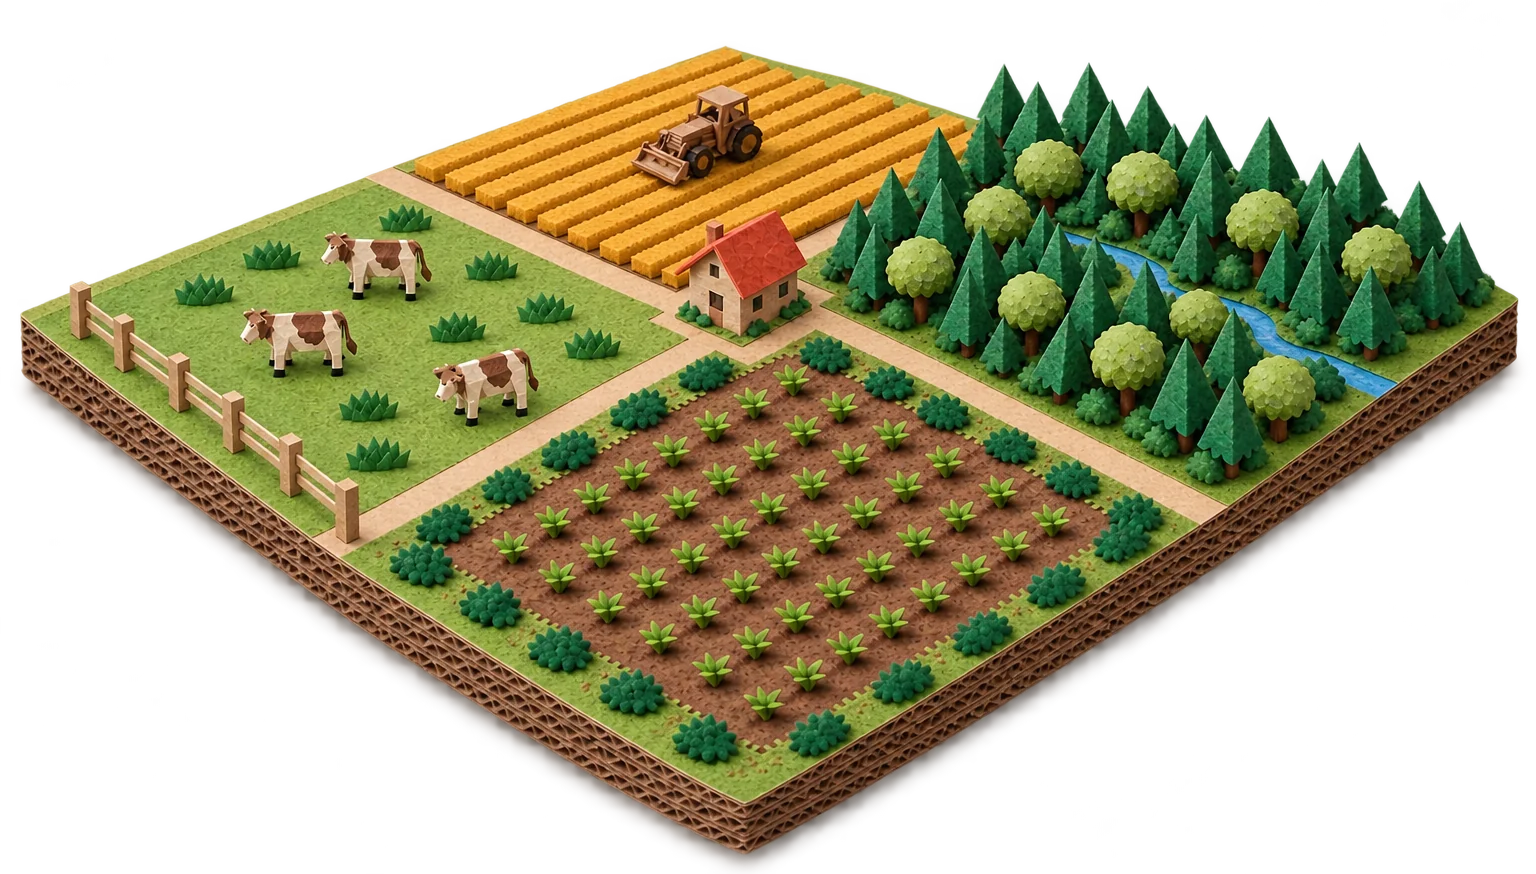
D’abord, nous regardons l’exploitation dans son ensemble.
Nous partons de la surface totale et de sa répartition actuelle. Chaque parcelle a une histoire différente, et c’est là que naît l’origine de tout crédit, pour qui possède la terre comme pour qui achète.
- 1
Cultures
Zone consacrée aux cultures.
- 2
Pâturage
Zone consacrée à l’élevage.
- 3
En restauration
Parcelle où le sol ou la végétation doivent se reconstituer.
- 4
Végétation préservée
Zone conservée sous végétation indigène.
Pointillés : limite illustrative de la propriété
Chaque parcelle demande une analyse. Aucune de ces zones ne génère de crédits automatiquement.
Schéma illustratif, sans échelle ni pourcentages. Il ne représente pas une propriété réelle.
Les questions que nous traitons avec vous
Six questions avant de signer.
D’où vient-il ?
Où se trouve le projet, qui détient les droits sur la terre et qui sont les personnes impliquées.
Que fait le projet ?
Restauration, conservation ou changement de pratiques : quelle activité produit le résultat, et pourquoi elle n’aurait pas lieu sans le projet.
Quelles sont les preuves ?
Méthodologie appliquée, mesures, rapports de vérification et documents publics disponibles.
A-t-il été émis et enregistré ?
La différence entre crédit émis, crédit futur et simple estimation. Chacun comporte un risque différent.
Quels sont les risques ?
Permanence, incendies, litiges fonciers, réputation, et ce qui se passe en cas de problème.
Que pouvons-nous affirmer ?
Comment communiquer sur l’achat sur des bases solides, sans promettre une neutralité ou des bénéfices que les documents ne justifient pas.
Types de crédits
Tout ce qu’on appelle « crédit » ne se vaut pas.
Avant de comparer les prix, comparez le stade. Il change le risque, les délais et ce que votre entreprise peut dire.
Crédit émis
Déjà vérifié, avec un numéro au registre. Il peut être utilisé (retiré) pour compenser des émissions.
Crédit futur
Achat anticipé de crédits qui restent à générer et à vérifier. Il aide à lancer des projets, mais peut prendre du retard ou ne jamais se concrétiser.
Estimation
Calcul de ce qu’un projet pourrait générer. Utile pour planifier, jamais pour revendiquer un résultat.
Comment nous travaillons avec votre entreprise
De l’objectif à la communication, sans raccourcis.
 1
Objectif
Ce que votre entreprise veut compenser, pourquoi, dans quel délai et pour quel public.
 2
Critères
Type de projet, région, stade du crédit et documents minimum exigés.
 3
Origine et documents
Nous présentons l’origine des crédits avec les documents, les risques et ce qui reste à confirmer.
 4
Décision et message
Un contrat clair et une relecture de ce que l’entreprise va communiquer, avant publication.
RSE et achats
Des critères clairs pour des décisions dont il faut rendre compte.
Nous organisons informations, critères et responsabilités pour que achats, reporting et communication racontent la même histoire.
- Critères de sélection des projets et des fournisseurs
- Organisation des documents et des preuves
- Relecture des allégations environnementales avant publication
- Bénéfices au-delà du carbone — sols, eau et habitats — suivis avec leurs propres indicateurs, sans être attribués d’office au crédit
Ce que nous ne faisons pas
- Vendre un label générique d’« entreprise durable »
- Faire passer une estimation pour un résultat vérifié
- Promettre la neutralité sans preuves documentées
Questions fréquentes
Ce que les entreprises nous demandent souvent.
Qui certifie les crédits que mon entreprise achète ?
Pas Carbomint. Un programme de certification fixe les règles et tient le registre, et un auditeur indépendant et accrédité valide le projet et vérifie les résultats. Voir comment cela fonctionne sur la page d’accueil.
Mon entreprise est une PME. Puis-je acheter des crédits ?
Vous pouvez nous en parler. L’échange part de l’objectif et du budget de votre entreprise, pas de sa taille. Le volume, les conditions et la disponibilité dépendent de chaque projet, et nous expliquons tout simplement avant toute décision.
Acheter des crédits rend-il mon entreprise « neutre en carbone » ?
Pas à lui seul. Un crédit compense des émissions que l’entreprise n’a pas pu éviter. Une allégation de neutralité exige un bilan des émissions, un vrai effort de réduction et des documents pour l’étayer. Nous vous aidons à choisir des mots que les documents peuvent soutenir.
Comment savoir que le crédit n’a pas été vendu deux fois ?
Chaque crédit émis a son propre numéro dans le registre du programme. Quand votre entreprise l’utilise, il est retiré de la circulation à son nom, et cet enregistrement peut être consulté.
Quelle différence entre marché volontaire et marché réglementé au Brésil ?
La loi 15.042/2024 a créé le Système brésilien d’échange de quotas d’émission (SBCE), le marché réglementé. Le marché volontaire continue d’exister pour les entreprises qui compensent de leur propre initiative. Les règles diffèrent, et il vaut la peine de vérifier dans lequel s’inscrit votre achat.
Source : loi brésilienne 15.042/2024
Faut-il acheter des crédits futurs ?
Cela peut valoir la peine si l’entreprise comprend le risque : le crédit n’existe pas encore et dépend de la réalisation et de la vérification du projet. Le contrat doit prévoir ce qui se passe si la livraison est retardée ou ne se concrétise pas.
Combien coûte un crédit ?
Cela dépend du type de projet, du stade, du volume et du marché. Nous ne publions pas de grille tarifaire : chaque proposition indique l’origine, le stade et les conditions, pour une comparaison équitable.
Vous envisagez un achat de crédits ?
Dites-nous l’objectif de votre entreprise et votre calendrier de décision. Nous vous indiquerons quoi vérifier en premier.