Per le aziende
Prima di acquistare crediti, capisci cosa stai comprando.
Un credito di carbonio è l’ultimo capitolo di una storia: un terreno, un’attività, misurazioni, verifica e registro. Aiutiamo la tua azienda a vedere questa storia prima di decidere, e a raccontarla con fondamento dopo.
Il percorso del credito
Dalla terra al tuo report, in quattro passaggi.
È lo stesso ciclo completo della home, visto dalla parte di chi compra. Ogni passaggio lascia una traccia che la tua azienda può verificare.
 1
Sulla terra
Un agricoltore cambia la gestione, ripristina o conserva un’area. Il progetto definisce cosa sarà misurato.
 2
Misurato e verificato
Misurazioni sul campo e da immagini. Un verificatore indipendente controlla i numeri.
 3
Emesso e registrato
Ogni credito riceve un numero proprio in un registro pubblico, collegato al progetto di origine.
 4
Usato dall’azienda
Al momento della compensazione, il credito viene ritirato dalla circolazione a nome della tua azienda e non può essere riutilizzato.
1 credito = 1 tonnellata di CO₂ equivalente trattenuta, ridotta o rimossa, secondo una metodologia con misurazione, rendicontazione e verifica. Fonte: legge brasiliana 15.042/2024, art. 2
L’origine
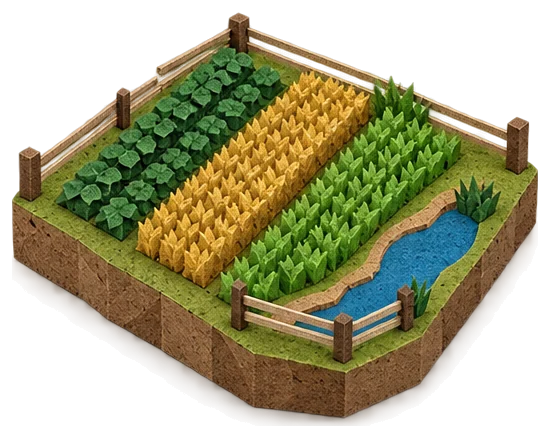
Prima di tutto, guardiamo l’azienda agricola per intero.
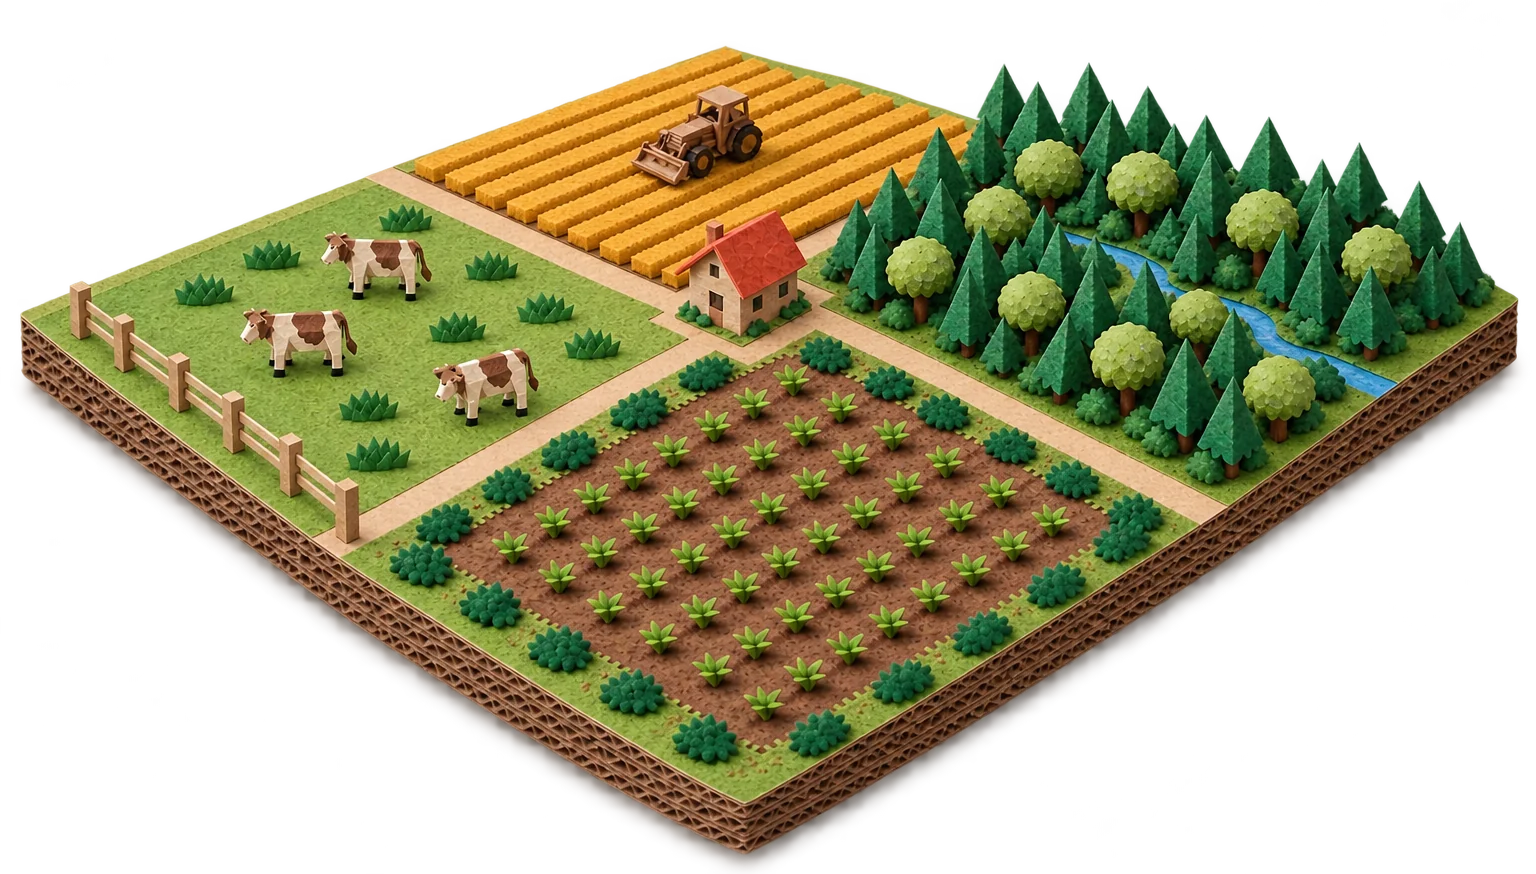
Partiamo dalla superficie totale e da come è suddivisa oggi. Ogni appezzamento ha una storia diversa, ed è da lì che nasce l’origine di qualsiasi credito, per chi ha la terra e per chi compra.
- 1
Seminativo
Area destinata alle coltivazioni.
- 2
Pascolo
Area usata per l’allevamento.
- 3
In recupero
Tratto in cui il suolo o la vegetazione devono ricostituirsi.
- 4
Vegetazione conservata
Area mantenuta a vegetazione autoctona.
Linea tratteggiata: confine illustrativo della proprietà
Ogni appezzamento va analizzato. Nessuna di queste aree genera crediti in automatico.
Schema illustrativo, senza scala né percentuali. Non rappresenta una proprietà reale.
Le domande a cui rispondiamo con te
Sei domande prima di firmare.
Da dove viene?
Dove si trova il progetto, chi detiene i diritti sul terreno e chi sono le persone coinvolte.
Cosa fa il progetto?
Ripristino, conservazione o cambio di gestione: quale attività produce il risultato e perché non avverrebbe senza il progetto.
Quali sono le prove?
Metodologia applicata, misurazioni, rapporti di verifica e documenti pubblici disponibili.
È stato emesso e registrato?
La differenza tra credito emesso, credito futuro e semplice stima. Ognuno ha un rischio diverso.
Quali sono i rischi?
Permanenza, incendi, controversie sulla terra, reputazione e cosa succede se qualcosa va storto.
Cosa possiamo dichiarare?
Come comunicare l’acquisto con fondamento, senza promettere neutralità o benefici che i documenti non sostengono.
Tipi di credito
Non tutto ciò che si chiama «credito» è la stessa cosa.
Prima di confrontare i prezzi, confronta la fase. Cambia il rischio, i tempi e ciò che la tua azienda può dire.
Credito emesso
Ha già superato la verifica e ha un numero nel registro. Può essere usato (ritirato) per compensare emissioni.
Credito futuro
Acquisto anticipato di crediti ancora da generare e verificare. Aiuta a far partire i progetti, ma può subire ritardi o non concretizzarsi.
Stima
Calcolo di ciò che un progetto potrebbe generare. Utile per pianificare, mai per dichiarare risultati.
Come lavoriamo con la tua azienda
Dall’obiettivo alla comunicazione, senza scorciatoie.
 1
Obiettivo
Cosa vuole compensare la tua azienda, perché, entro quando e per quale pubblico.
 2
Criteri
Tipo di progetto, regione, fase del credito e documenti minimi richiesti.
 3
Origine e documenti
Presentiamo l’origine dei crediti con documenti, rischi e ciò che resta da confermare.
 4
Decisione e messaggio
Un contratto chiaro e la revisione di ciò che l’azienda comunicherà, prima di pubblicarlo.
ESG e acquisti
Criteri chiari per decisioni di cui bisogna rendere conto.
Mettiamo in ordine informazioni, criteri e responsabilità perché acquisti, report e comunicazione raccontino la stessa storia.
- Criteri di selezione di progetti e fornitori
- Organizzazione di documenti e prove
- Revisione dei messaggi ambientali prima della pubblicazione
- Benefici oltre il carbonio — suolo, acqua e habitat — trattati con indicatori propri, senza attribuirli automaticamente al credito
Cosa non facciamo
- Vendere un bollino generico di «azienda sostenibile»
- Spacciare una stima per un risultato verificato
- Promettere neutralità senza basi documentali
Domande frequenti
Cosa chiedono di solito le aziende.
Comprare crediti rende la mia azienda «a impatto zero»?
Non da solo. Un credito compensa le emissioni che l’azienda non è riuscita a evitare. Dichiarare la neutralità richiede un inventario delle emissioni, un vero impegno di riduzione e documenti a supporto. Ti aiutiamo a scegliere parole che i documenti possono sostenere.
Come so che il credito non è stato venduto due volte?
Ogni credito emesso ha un numero proprio nel registro del programma. Quando la tua azienda lo usa, viene ritirato a suo nome, e questa registrazione è consultabile.
Che differenza c’è tra mercato volontario e regolamentato in Brasile?
La legge 15.042/2024 ha istituito il Sistema brasiliano di scambio delle emissioni (SBCE), il mercato regolamentato. Il mercato volontario continua a esistere per le aziende che compensano per scelta propria. Le regole sono diverse, e conviene verificare in quale rientra il tuo acquisto.
Fonte: legge brasiliana 15.042/2024
Conviene comprare crediti futuri?
Può convenire, se l’azienda capisce il rischio: il credito non esiste ancora e dipende dalla realizzazione e dalla verifica del progetto. Il contratto deve dire cosa succede se la consegna ritarda o non si concretizza.
Quanto costa un credito?
Dipende dal tipo di progetto, dalla fase, dal volume e dal mercato. Non pubblichiamo listini: ogni proposta mostra origine, fase e condizioni, perché il confronto sia corretto.
Stai valutando un acquisto di crediti?
Raccontaci l’obiettivo della tua azienda e i tempi della decisione. Ti indichiamo cosa controllare per primo.