Para empresas
Antes de comprar créditos, entenda o que está comprando.
Um crédito de carbono é a ponta de uma história: uma terra, uma atividade, medições, verificação e registro. Ajudamos sua empresa a enxergar essa história antes de decidir — e a contá-la com fundamento depois.
O caminho do crédito
Da terra ao seu relatório, em quatro passagens.
É o mesmo ciclo completo da home, visto do lado de quem compra. Cada passagem deixa um rastro que a sua empresa pode conferir.
 1
Na terra
Um produtor muda o manejo, restaura ou conserva uma área. O projeto define o que será medido.
 2
Medido e verificado
Medições em campo e por imagem. Um verificador independente confere os números.
 3
Emitido e registrado
Cada crédito ganha número próprio num registro público, ligado ao projeto de origem.
 4
Usado pela empresa
Ao compensar, o crédito é retirado de circulação em nome da sua empresa e não pode ser usado de novo.
1 crédito = 1 tonelada de CO₂ equivalente retida, reduzida ou removida, segundo uma metodologia com medição, relato e verificação. Fonte: Lei 15.042/2024, art. 2º
A origem
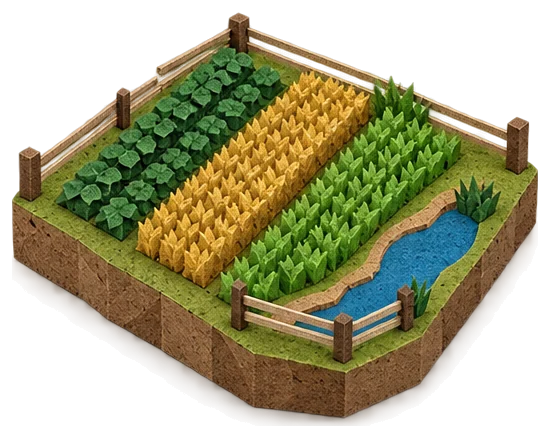
Primeiro, enxergamos a fazenda inteira.
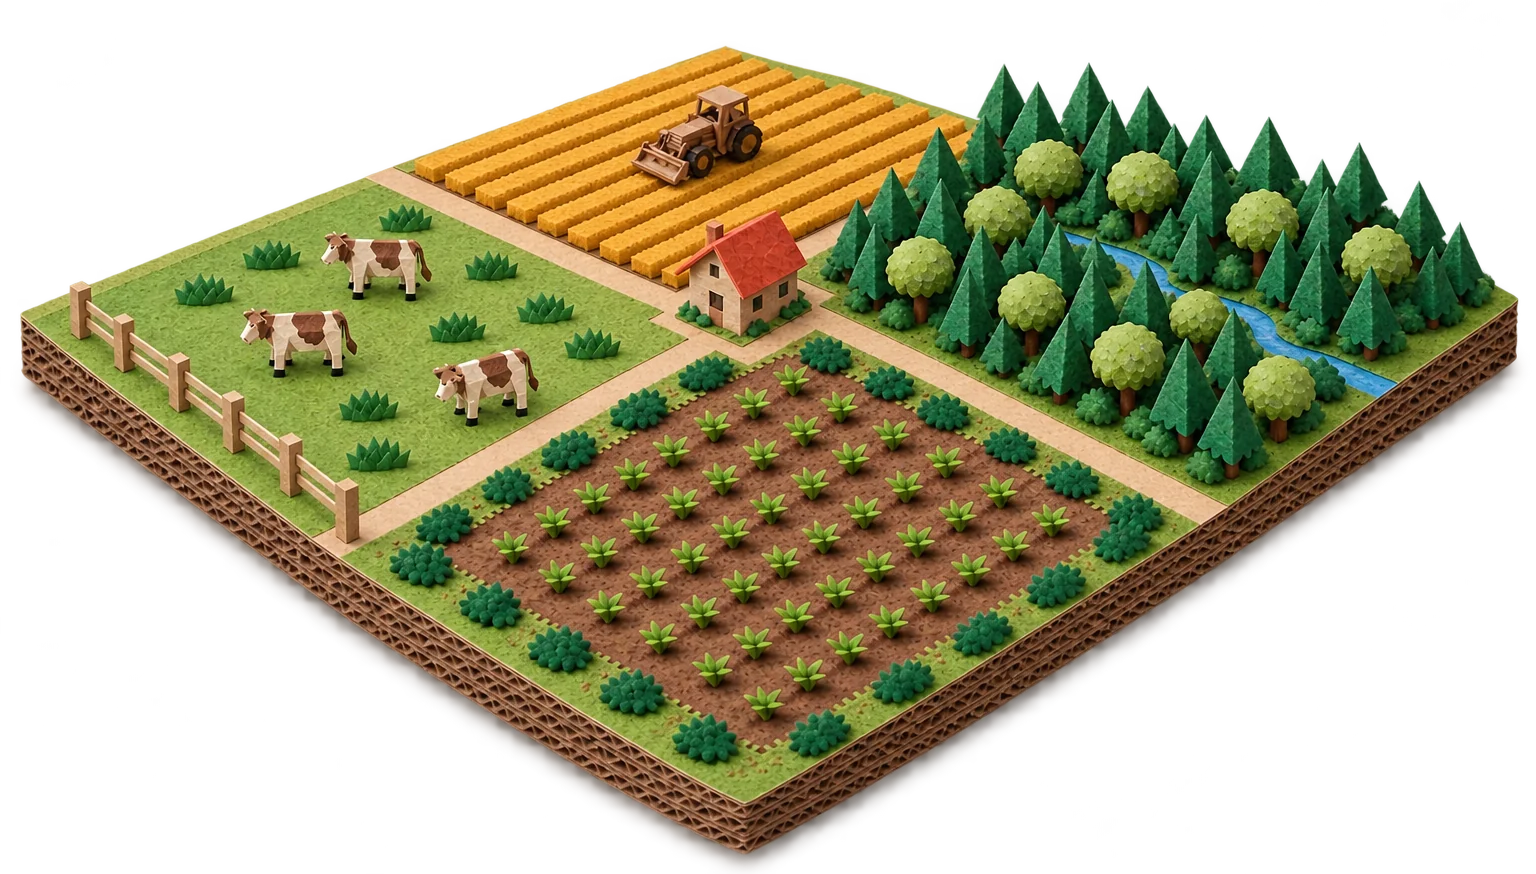
Partimos da área total e de como ela se divide hoje. Cada trecho tem uma história diferente — e é daí que nasce a origem de qualquer crédito, para quem tem a terra e para quem compra.
- 1
Lavoura
Área destinada ao cultivo.
- 2
Pastagem
Área usada para criação de animais.
- 3
Em recuperação
Trecho onde o solo ou a vegetação precisam se recompor.
- 4
Vegetação preservada
Área mantida com vegetação nativa.
Linha tracejada: limite ilustrativo da propriedade
Cada trecho precisa de análise. Nenhuma dessas áreas gera créditos automaticamente.
Esquema ilustrativo, sem escala ou percentuais. Não representa uma propriedade real.
Perguntas que respondemos com você
Seis perguntas antes de assinar.
De onde vem?
Onde fica o projeto, quem detém os direitos sobre a área e quem são as pessoas envolvidas.
O que o projeto faz?
Restauração, conservação ou mudança de manejo: qual atividade gera o resultado e por que ela não aconteceria sem o projeto.
Quais são as evidências?
Metodologia aplicada, medições, relatórios de verificação e documentos públicos disponíveis.
Foi emitido e registrado?
Diferença entre crédito emitido, crédito futuro e simples estimativa. Cada um tem um risco diferente.
Quais são os riscos?
Permanência, fogo, disputas sobre a terra, reputação e o que acontece se algo der errado.
O que podemos afirmar?
Como comunicar a compra com fundamento, sem prometer neutralidade ou benefícios que os documentos não sustentam.
Tipos de crédito
Nem tudo que se chama “crédito” é a mesma coisa.
Antes de comparar preços, compare o estágio. Ele muda o risco, o prazo e o que sua empresa pode dizer.
Crédito emitido
Já passou por verificação e tem número no registro. Pode ser usado (aposentado) para compensar emissões.
Crédito futuro
Compra antecipada de créditos que ainda serão gerados e verificados. Ajuda a viabilizar projetos, mas pode atrasar ou não se confirmar.
Estimativa
Cálculo do que um projeto poderia gerar. Útil para planejar, nunca para afirmar resultado.
Como trabalhamos com sua empresa
Do objetivo à comunicação, sem atalhos.
 1
Objetivo
O que sua empresa quer compensar, por quê, em que prazo e para qual público.
 2
Critérios
Tipo de projeto, região, estágio do crédito e documentos mínimos exigidos.
 3
Origem e documentos
Apresentamos a origem dos créditos com documentos, riscos e o que ainda falta confirmar.
 4
Decisão e mensagem
Contrato claro e revisão do que a empresa vai comunicar, antes de publicar.
ESG e compras
Critérios claros para decisões que precisam de prestação de contas.
Organizamos informações, critérios e responsabilidades para que compras, relatórios e comunicação contem a mesma história.
- Critérios de seleção de projetos e fornecedores
- Organização de documentos e evidências
- Revisão de mensagens ambientais antes de publicar
- Benefícios além do carbono — solo, água e habitats — tratados com indicadores próprios, sem atribuí-los automaticamente ao crédito
O que não fazemos
- Vender um selo genérico de “empresa sustentável”
- Tratar estimativa como resultado verificado
- Prometer neutralidade sem base documental
Dúvidas frequentes
O que empresas costumam perguntar.
Comprar créditos deixa minha empresa “neutra em carbono”?
Não por si só. Crédito compensa emissões que a empresa não conseguiu evitar. Uma afirmação de neutralidade exige inventário de emissões, esforço de redução e documentos que a sustentem. Ajudamos a escolher palavras que os documentos aguentam.
Como sei que o crédito não foi vendido duas vezes?
Cada crédito emitido tem número próprio no registro do programa. Quando sua empresa o usa, ele é retirado de circulação em seu nome, e esse registro pode ser consultado.
Qual a diferença entre o mercado voluntário e o regulado no Brasil?
A Lei 15.042/2024 instituiu o Sistema Brasileiro de Comércio de Emissões (SBCE), o mercado regulado. O mercado voluntário continua existindo, para empresas que compensam por decisão própria. As regras de cada um são diferentes, e vale conferir em qual sua compra se encaixa.
Fonte: Lei 15.042/2024
Vale a pena comprar crédito futuro?
Pode valer, se a empresa entende o risco: o crédito ainda não existe e depende de o projeto ser executado e verificado. O contrato deve dizer o que acontece se a entrega atrasar ou não se confirmar.
Quanto custa um crédito?
Depende do tipo de projeto, do estágio, do volume e do mercado. Não publicamos preço de tabela: cada proposta mostra origem, estágio e condições, para que a comparação seja justa.
Está avaliando uma compra de créditos?
Conte o objetivo da sua empresa e o prazo da decisão. Indicamos o que conferir primeiro.