Dla firm
Zanim kupisz kredyty, zrozum, co kupujesz.
Kredyt węglowy to zakończenie pewnej historii: ziemia, działanie, pomiary, weryfikacja i rejestr. Pomagamy twojej firmie zobaczyć tę historię przed decyzją – i rzetelnie ją opowiedzieć później.
Droga kredytu
Od ziemi do twojego raportu – w czterech etapach.
To ten sam pełny cykl co na stronie głównej, widziany od strony kupującego. Każdy etap zostawia ślad, który twoja firma może sprawdzić.
 1
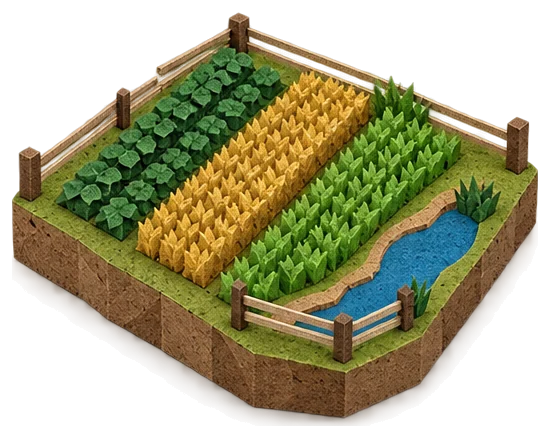
Na ziemi
Rolnik zmienia sposób gospodarowania, odtwarza lub chroni dany teren. Projekt określa, co będzie mierzone.
 2
Zmierzony i zweryfikowany
Pomiary w terenie i na podstawie zdjęć. Niezależny weryfikator sprawdza liczby.
 3
Wydany i zarejestrowany
Każdy kredyt dostaje własny numer w publicznym rejestrze, powiązany z projektem, z którego pochodzi.
 4
Wykorzystany przez firmę
Przy kompensacji kredyt zostaje wycofany z obiegu na rzecz twojej firmy i nie może być użyty ponownie.
1 kredyt = 1 tona ekwiwalentu CO₂ zatrzymana, zredukowana lub usunięta zgodnie z metodyką obejmującą pomiar, raportowanie i weryfikację. Źródło: brazylijska ustawa 15.042/2024, art. 2
Pochodzenie
Najpierw patrzymy na całe gospodarstwo.
Zaczynamy od całej powierzchni i tego, jak jest dziś podzielona. Każda część ma inną historię – i właśnie tam zaczyna się pochodzenie każdego kredytu, zarówno dla właściciela ziemi, jak i dla kupującego.
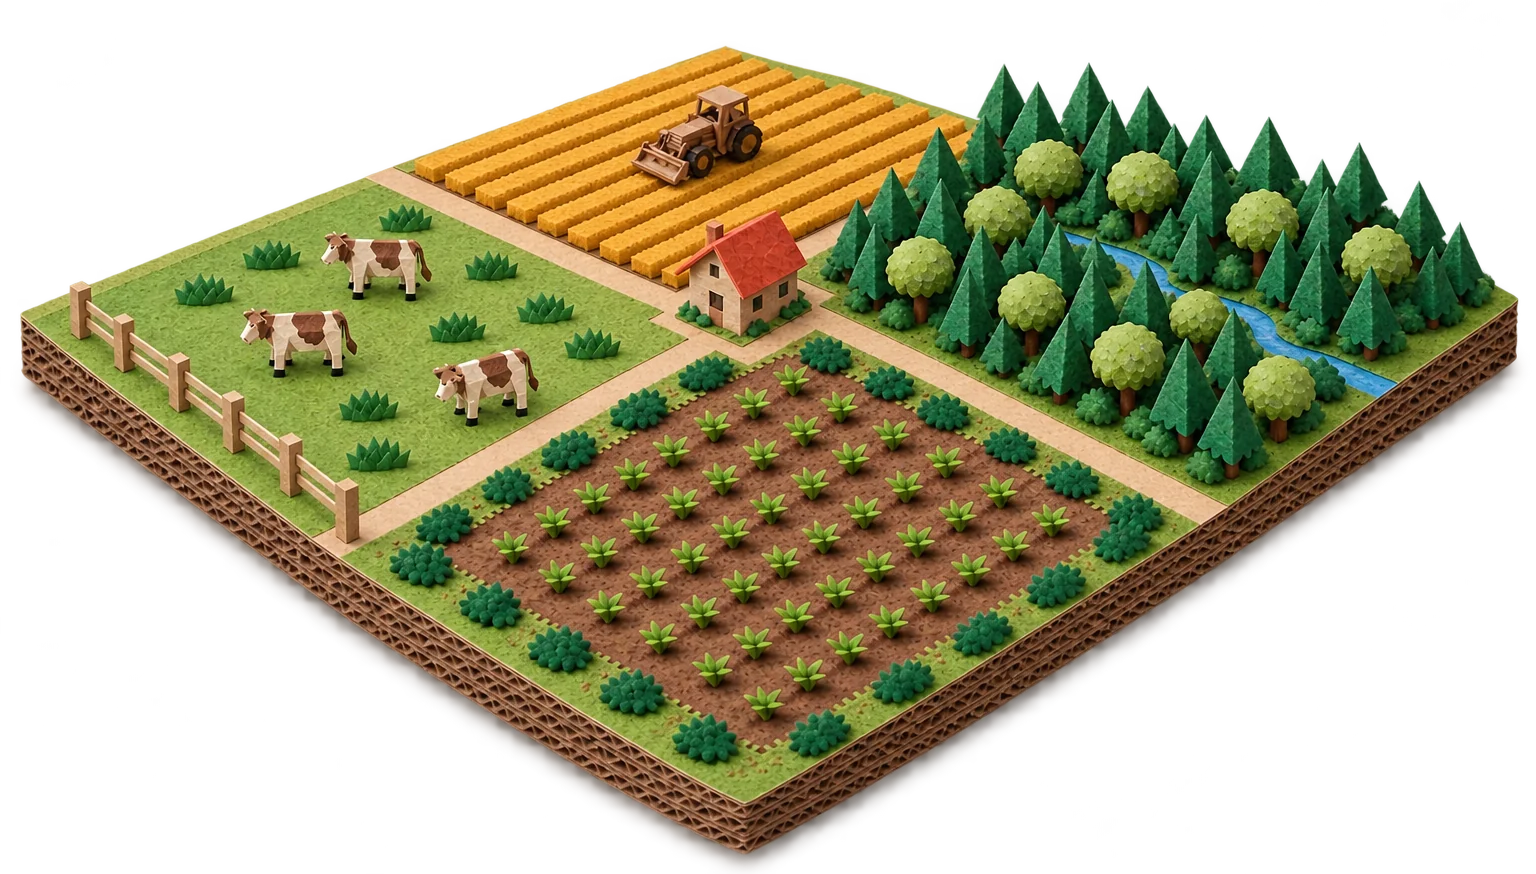
- 1
Pola uprawne
Teren przeznaczony pod uprawy.
- 2
Pastwisko
Teren wykorzystywany do hodowli zwierząt.
- 3
W odbudowie
Fragment, na którym gleba lub roślinność muszą się odbudować.
- 4
Zachowana roślinność
Teren z rodzimą roślinnością.
Linia przerywana: poglądowa granica posiadłości
Każda część wymaga analizy. Żaden z tych terenów nie generuje kredytów automatycznie.
Schemat poglądowy, bez skali i procentów. Nie przedstawia prawdziwej posiadłości.
Pytania, na które odpowiadamy razem z tobą
Sześć pytań przed podpisaniem.
Skąd pochodzi?
Gdzie jest projekt, kto ma prawa do ziemi i kim są zaangażowane osoby.
Co robi projekt?
Odtwarzanie, ochrona lub zmiana gospodarowania: które działanie daje wynik i dlaczego nie doszłoby do niego bez projektu.
Jakie są dowody?
Zastosowana metodyka, pomiary, raporty z weryfikacji i dostępne dokumenty publiczne.
Czy został wydany i zarejestrowany?
Różnica między kredytem wydanym, kredytem przyszłym a zwykłym szacunkiem. Każdy niesie inne ryzyko.
Jakie są ryzyka?
Trwałość, pożary, spory o ziemię, reputacja – i co się dzieje, gdy coś pójdzie nie tak.
Co możemy deklarować?
Jak rzetelnie komunikować zakup, bez obiecywania neutralności czy korzyści, których dokumenty nie potwierdzają.
Rodzaje kredytów
Nie wszystko, co nazywa się „kredytem”, jest tym samym.
Zanim porównasz ceny, porównaj etap. Zmienia ryzyko, terminy i to, co twoja firma może powiedzieć.
Kredyt wydany
Przeszedł już weryfikację i ma numer w rejestrze. Można go wykorzystać (umorzyć) do kompensacji emisji.
Kredyt przyszły
Zakup z wyprzedzeniem kredytów, które dopiero zostaną wygenerowane i zweryfikowane. Pomaga uruchamiać projekty, ale może się opóźnić albo nie dojść do skutku.
Szacunek
Wyliczenie tego, co projekt mógłby wygenerować. Przydatne do planowania, nigdy do deklarowania wyników.
Jak pracujemy z twoją firmą
Od celu do komunikacji, bez skrótów.
 1
Cel
Co twoja firma chce skompensować, dlaczego, w jakim terminie i dla jakich odbiorców.
 2
Kryteria
Rodzaj projektu, region, etap kredytu i minimalne wymagane dokumenty.
 3
Pochodzenie i dokumenty
Pokazujemy pochodzenie kredytów wraz z dokumentami, ryzykami i tym, co trzeba jeszcze potwierdzić.
 4
Decyzja i komunikat
Jasna umowa i przegląd tego, co firma zakomunikuje – przed publikacją.
ESG i zakupy
Jasne kryteria dla decyzji, z których trzeba się rozliczyć.
Porządkujemy informacje, kryteria i odpowiedzialność, żeby zakupy, raporty i komunikacja opowiadały tę samą historię.
- Kryteria wyboru projektów i dostawców
- Porządkowanie dokumentów i dowodów
- Przegląd deklaracji środowiskowych przed publikacją
- Korzyści wykraczające poza węgiel – gleba, woda i siedliska – oceniane własnymi wskaźnikami, bez automatycznego przypisywania ich do kredytu
Czego nie robimy
- Nie sprzedajemy ogólnikowego znaczka „firma zrównoważona”
- Nie przedstawiamy szacunku jako zweryfikowanego wyniku
- Nie obiecujemy neutralności bez pokrycia w dokumentach
Najczęstsze pytania
O co zwykle pytają firmy.
Czy zakup kredytów czyni moją firmę „neutralną klimatycznie”?
Sam w sobie – nie. Kredyt kompensuje emisje, których firma nie zdołała uniknąć. Deklaracja neutralności wymaga inwentaryzacji emisji, realnych działań redukcyjnych i dokumentów, które to potwierdzą. Pomagamy dobrać słowa, które dokumenty uniosą.
Skąd mam wiedzieć, że kredyt nie został sprzedany dwa razy?
Każdy wydany kredyt ma własny numer w rejestrze programu. Gdy twoja firma go wykorzysta, zostaje umorzony na jej rzecz – a ten wpis można sprawdzić.
Czym różni się rynek dobrowolny od regulowanego w Brazylii?
Ustawa 15.042/2024 utworzyła Brazylijski System Handlu Emisjami (SBCE), czyli rynek regulowany. Rynek dobrowolny nadal istnieje dla firm, które kompensują z własnej decyzji. Zasady są różne, więc warto sprawdzić, do którego pasuje twój zakup.
Źródło: brazylijska ustawa 15.042/2024
Czy warto kupować kredyty przyszłe?
Może warto, jeśli firma rozumie ryzyko: kredyt jeszcze nie istnieje i zależy od realizacji i weryfikacji projektu. Umowa powinna mówić, co się stanie, jeśli dostawa się opóźni lub nie dojdzie do skutku.
Ile kosztuje kredyt?
To zależy od rodzaju projektu, etapu, wolumenu i rynku. Nie publikujemy cennika: każda oferta pokazuje pochodzenie, etap i warunki, żeby porównanie było uczciwe.
Rozważasz zakup kredytów?
Napisz, jaki jest cel twojej firmy i termin decyzji. Wskażemy, co sprawdzić najpierw.